Accueil › Étude retraite › Exemple : célibataire ou divorcé
La Maison du Frontalier
Célibataire ou divorcé, l'étude page par page
Nathalie, 50 ans, frontalière, divorcée, veut partir à 63 ans avec 4 500 € nets par mois. Sept pages de son étude, telles qu'elles sont remises. Au-dessus de chaque page, la question que l'on se pose et la réponse de l'étude.
- 1La couverture
- 2Le revenu, année par année
- 3Le manque à combler
- 4Rente, moitié-moitié ou capital
- 5L'assurance maladie, étape par étape
- 6L'âge où la rente l'emporte
- 7La décision
Page 2 sur 7 · Le revenu, année par année
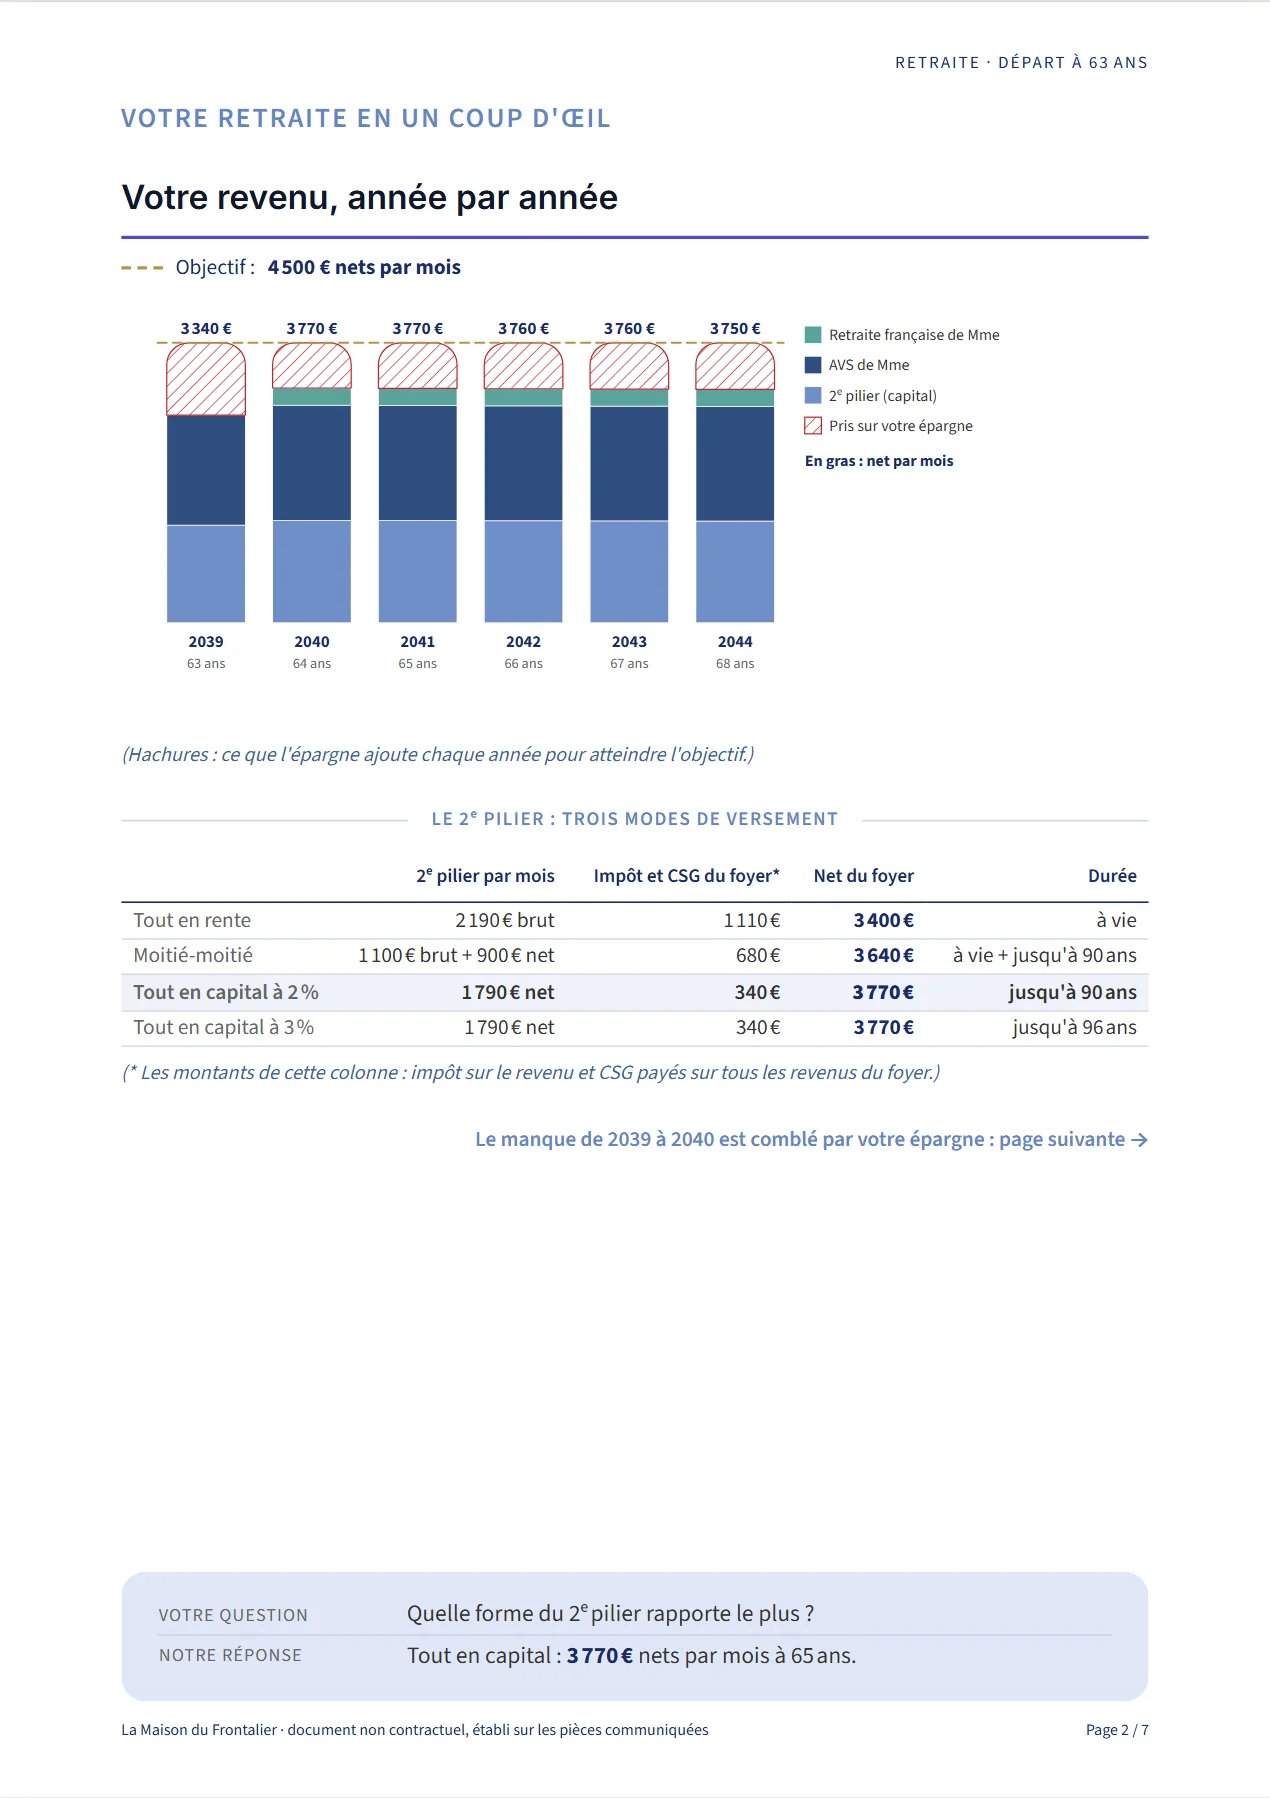
Combien toucherai-je chaque mois ?
3 340 € nets par mois la première année, puis 3 770 € dès 64 ans, pour un objectif de 4 500 €. Les trois formes du 2ᵉ pilier sont comparées sur la même page.
Page 3 sur 7 · Le manque à combler
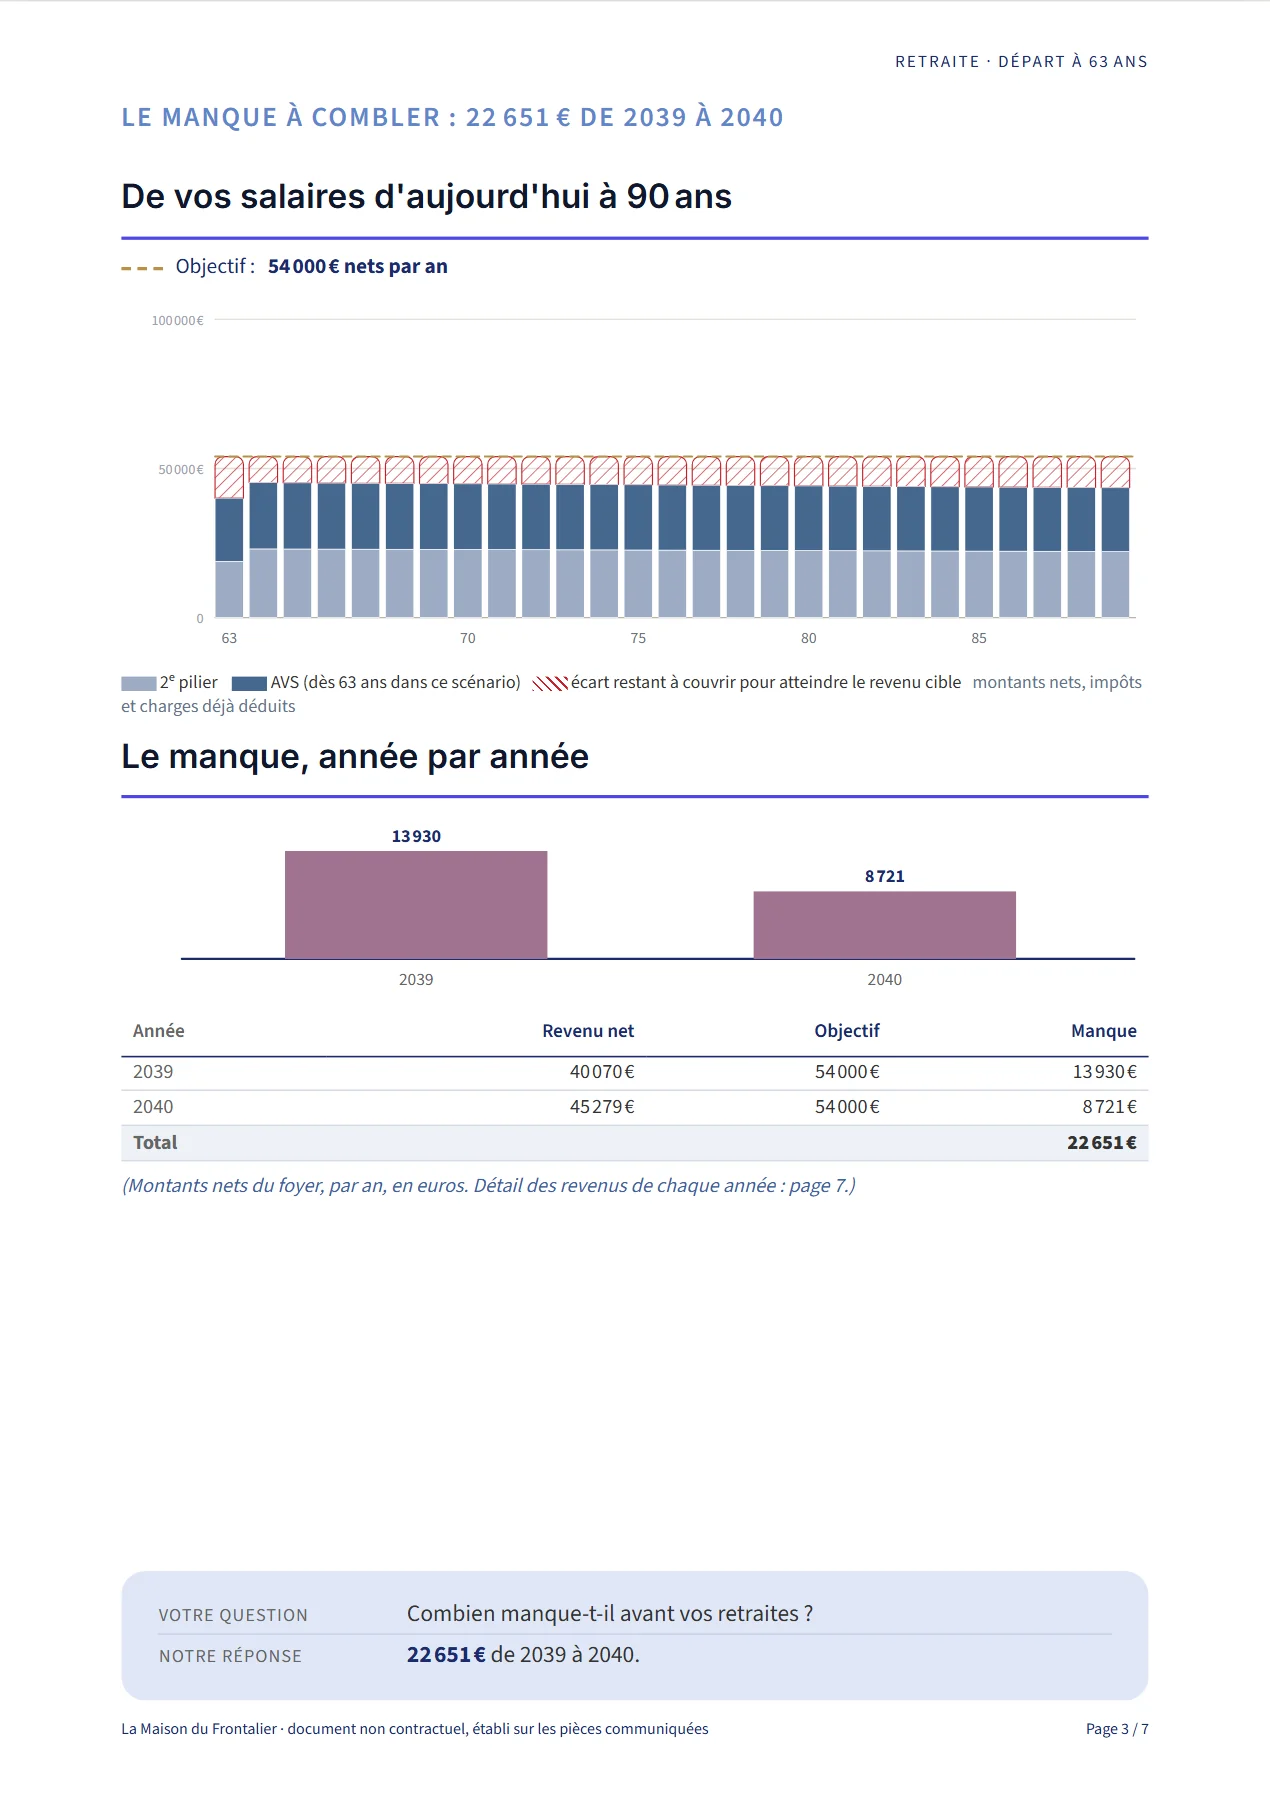
Que me manque-t-il pour partir à 63 ans ?
22 651 € de 2039 à 2040. La page dit d'où vient ce manque et comment il est comblé.
Page 4 sur 7 · Rente, moitié-moitié ou capital
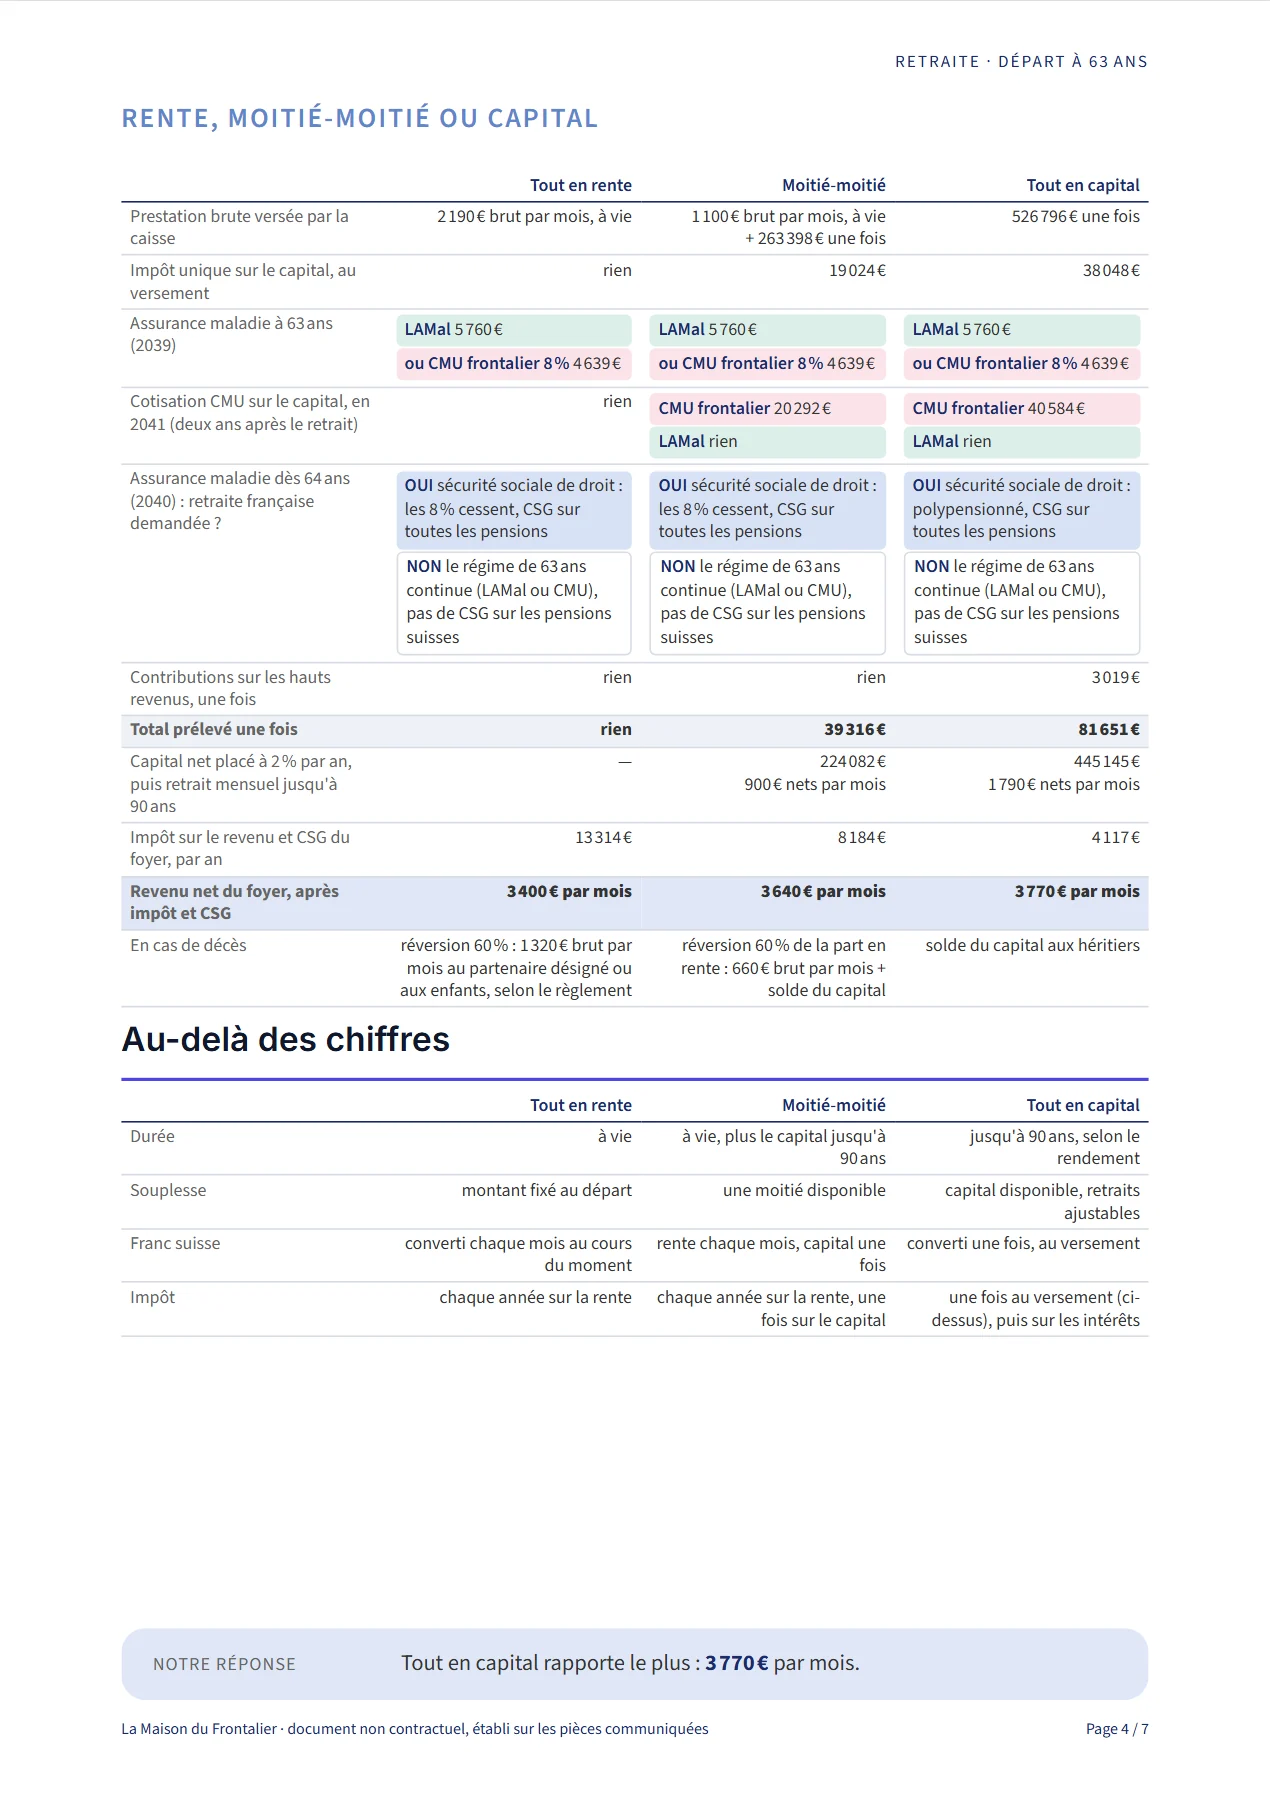
Quelle forme pour le 2ᵉ pilier ?
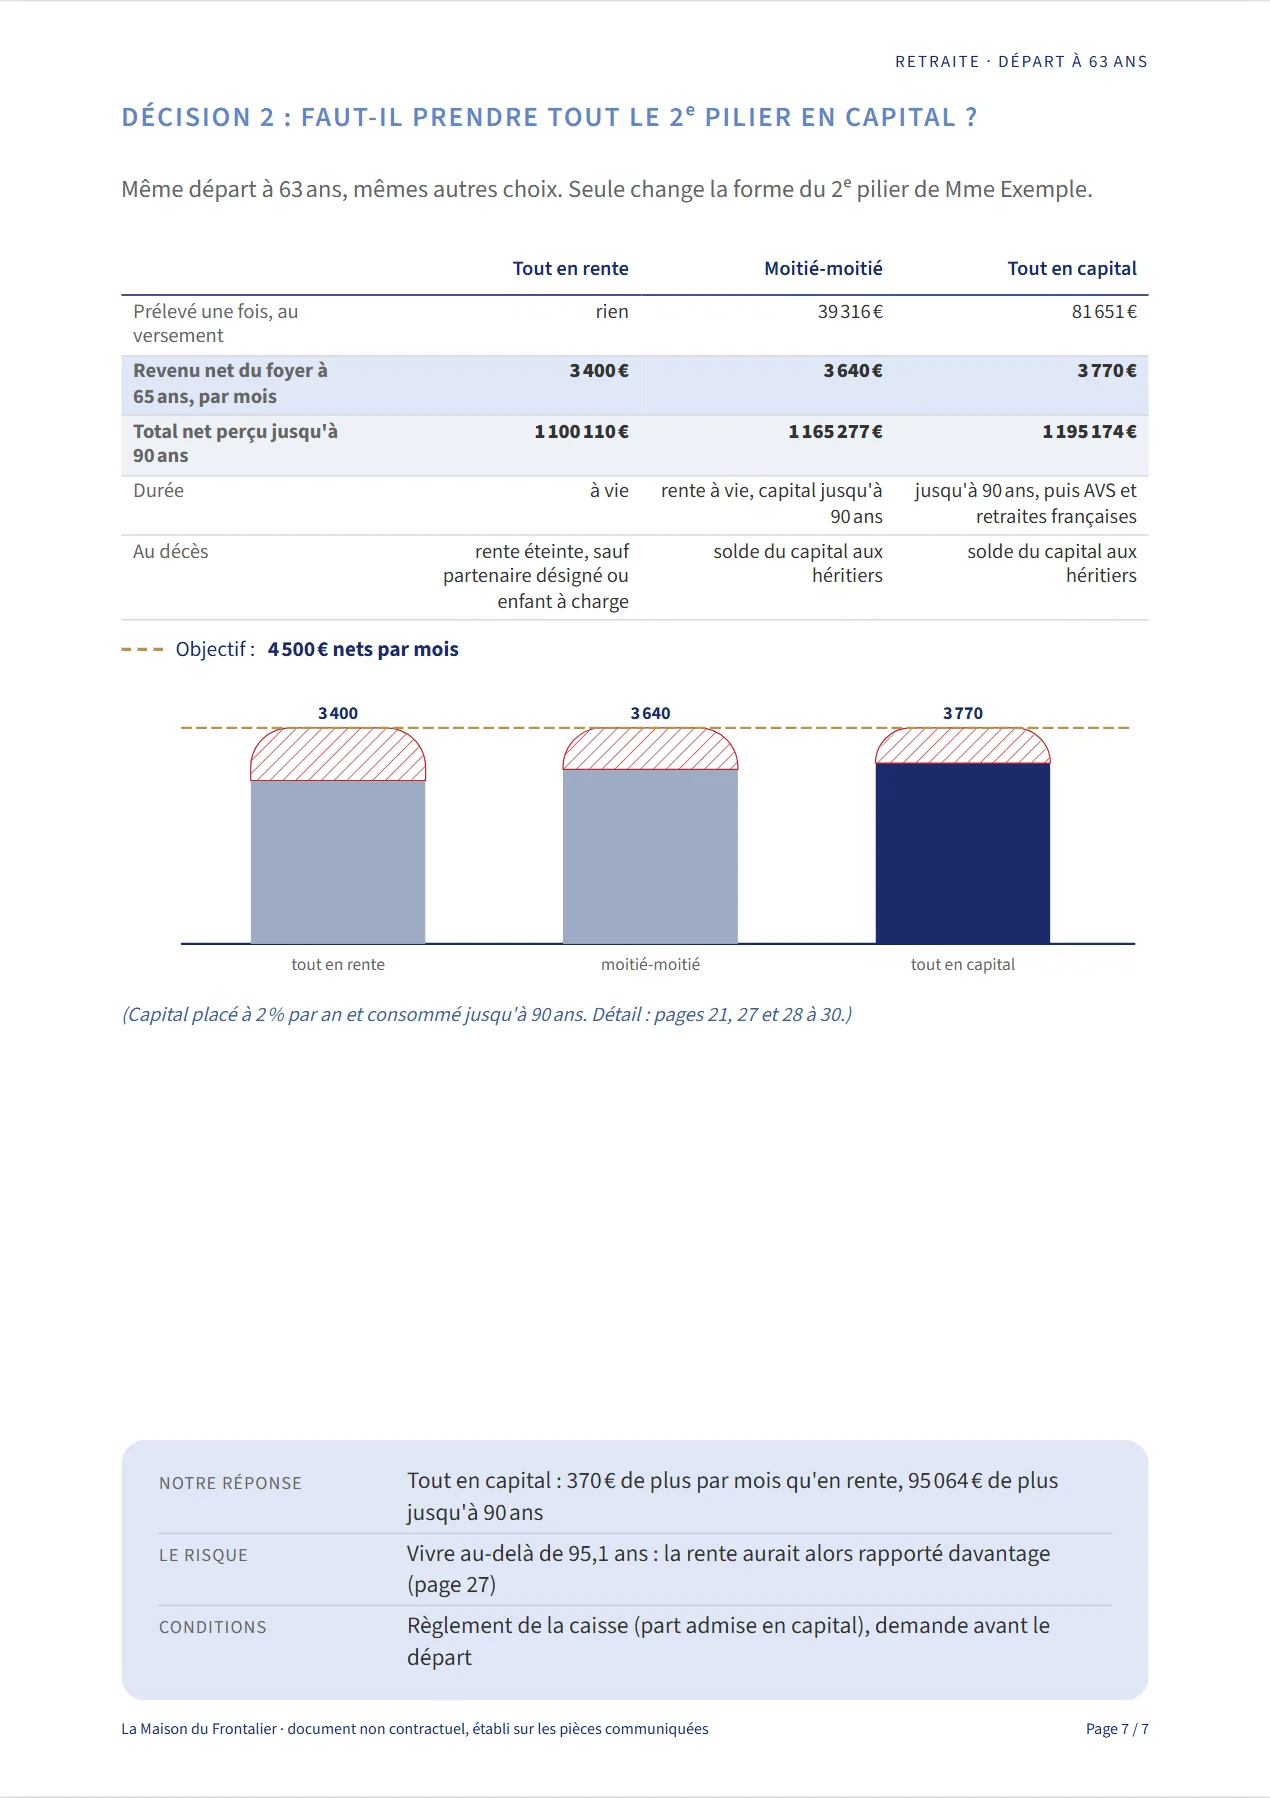
Tout en rente : 3 400 € nets par mois. Moitié-moitié : 3 640 €. Tout en capital : 3 770 €, après 81 651 € prélevés une fois.
Page 5 sur 7 · L'assurance maladie, étape par étape
Qui m'assure, et quand ?
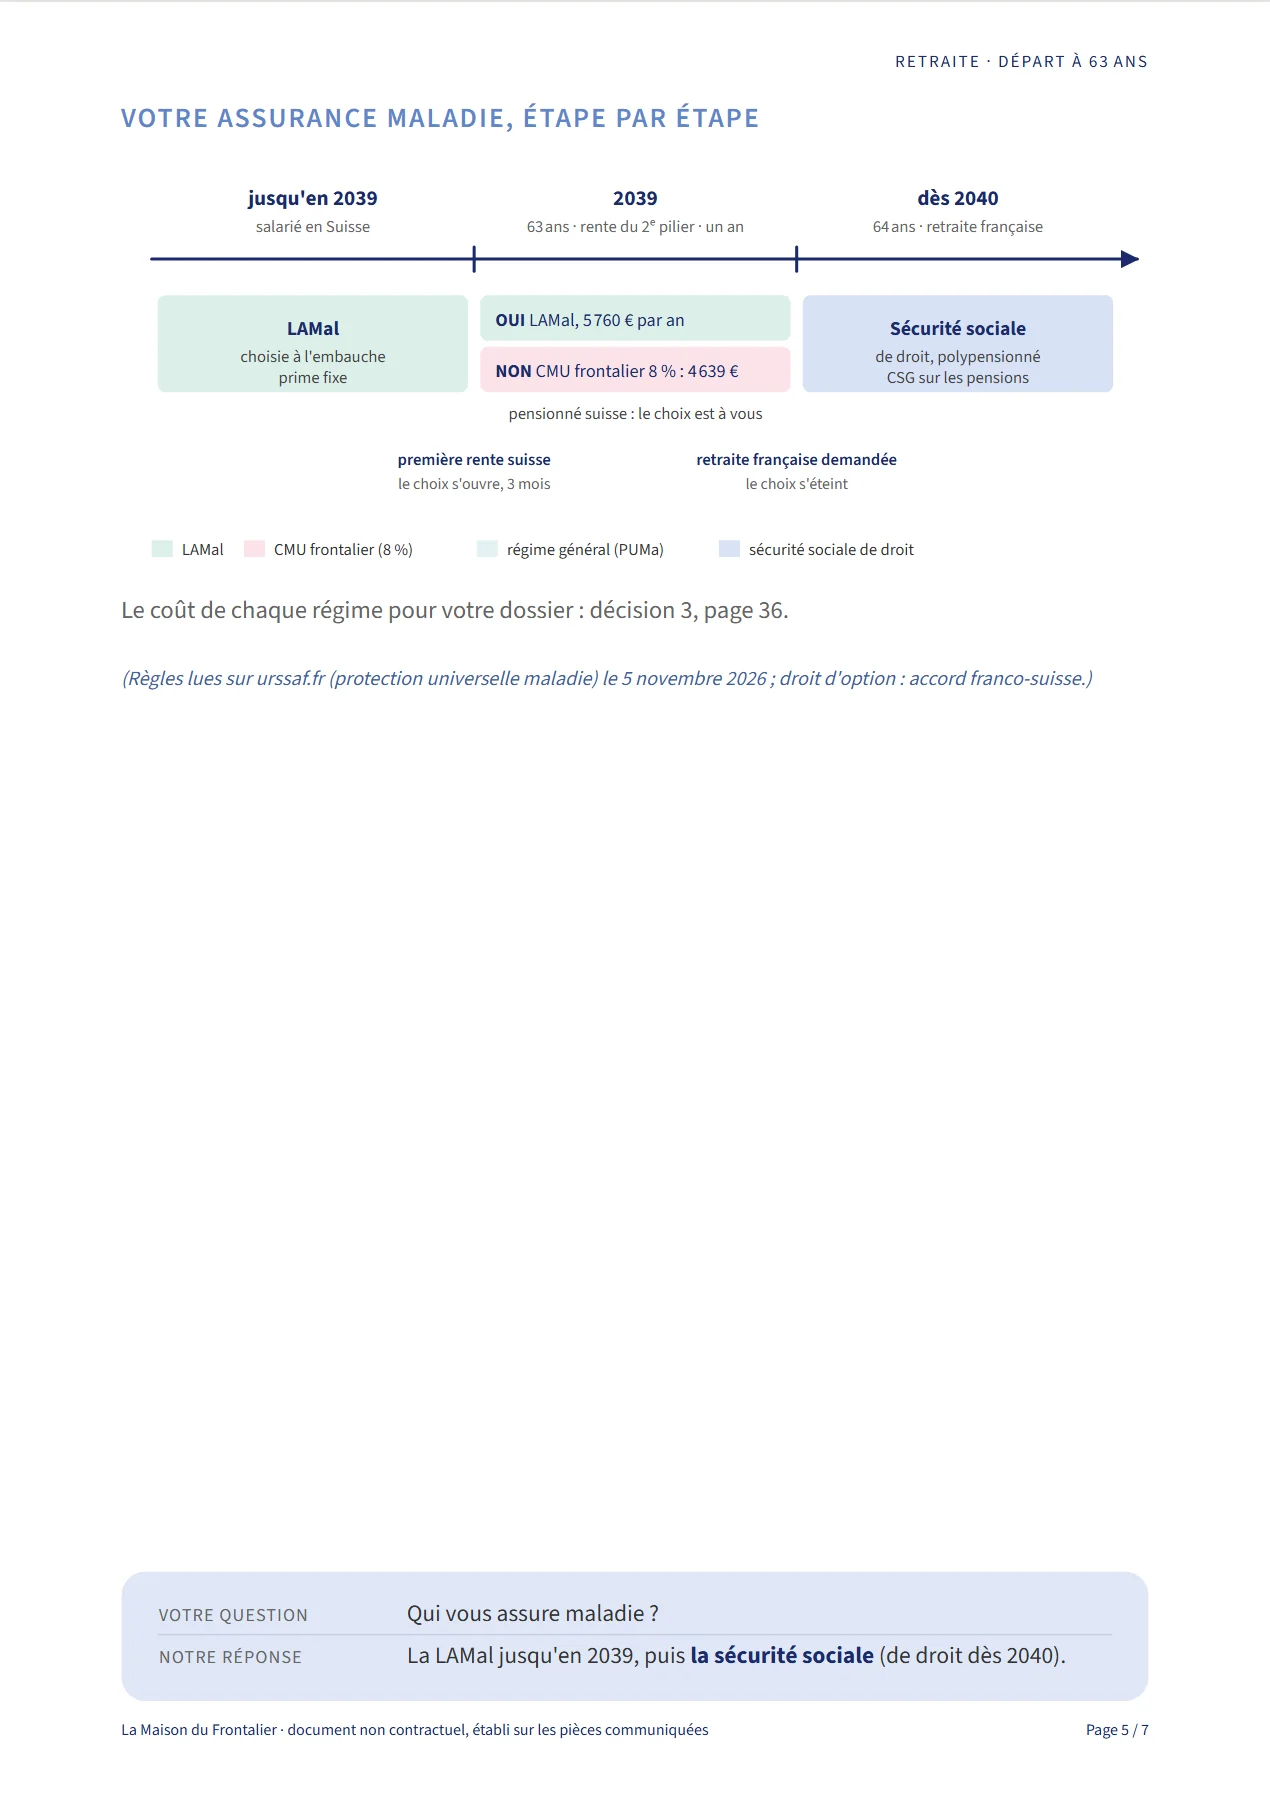
La LAMal jusqu'en 2039. La première année de rente, le choix s'ouvre : LAMal ou CMU frontalier. Dès la retraite française, en 2040, la sécurité sociale française.
Page 6 sur 7 · L'âge où la rente l'emporte
Sans réversion : capital ou rente ?
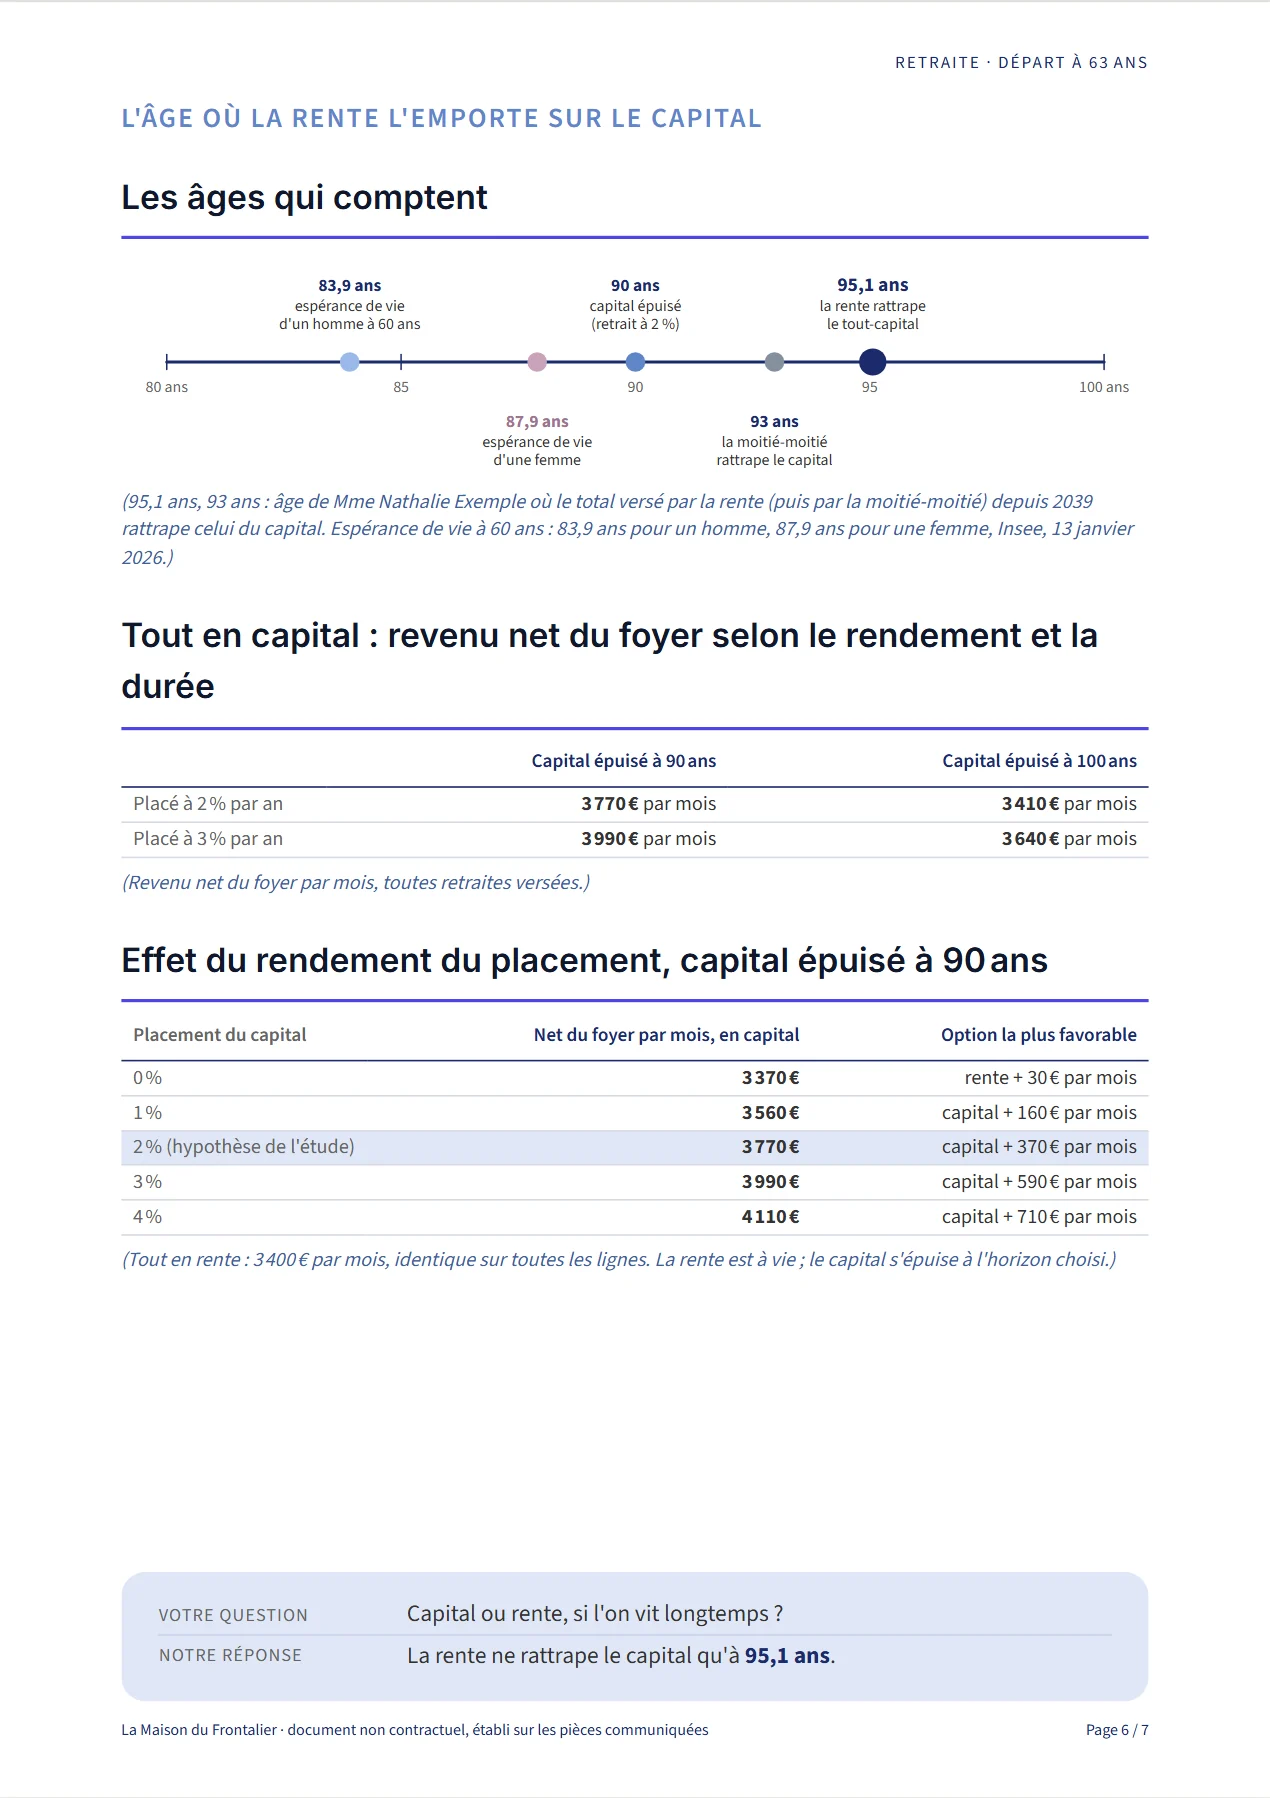
La rente ne rattrape le capital qu'à 95,1 ans. L'espérance de vie d'une femme de 60 ans est de 87,9 ans. Le tableau montre l'effet du rendement du placement, de 0 à 4 %.
Page 7 sur 7 · La décision
Faut-il tout prendre en capital ?
Dans cette situation, le capital rapporte 370 € de plus par mois que la rente, soit 95 064 € de plus jusqu'à 90 ans. Sans conjoint, la rente s'éteint au décès ; le solde du capital revient aux héritiers.
Une situation fictive
Nathalie Exemple n'existe pas. Les montants sont vraisemblables mais inventés ; ils ne proviennent d'aucun dossier client.
Une étude réelle est établie sur vos pièces officielles : certificat de prévoyance, extrait de compte AVS, relevé de carrière, avis d'imposition. Projection indicative, à législation constante ; elle ne constitue ni une garantie de revenu, ni un conseil en investissement.
Demander une étude sur votre situation →Télécharger les 7 pages (PDF)