Accueil › Étude retraite › Exemple à 50 ans
L'étude retraite de la frontalière, notre spécialité
L'exemple de Nathalie, 50 ans, salariée à Bâle. Sept pages de son étude, qui en compte 43.
Voir aussi l'exemple à 43 ans → · l'exemple à 58 ans →
Le fil de sa retraite, de 50 à 90 ans
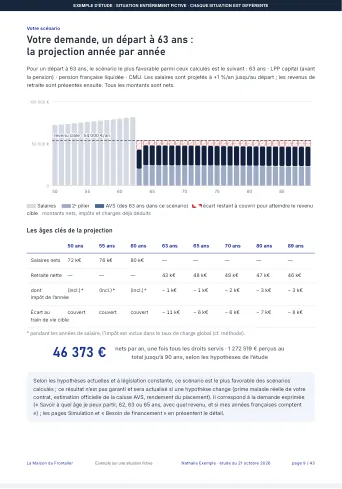
- 50 ansaujourd'hui72 000 € nets de salaire
- 60 anspremier âge étudiésans AVS avant 63 ans
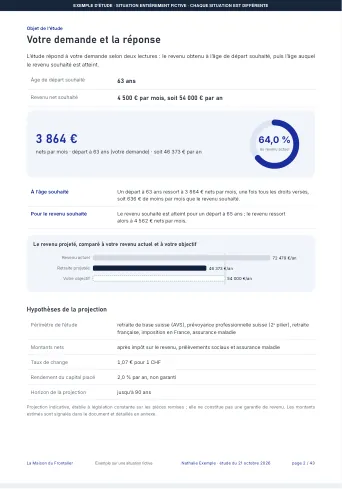
- 63 ansl'âge qu'elle vise3 864 € nets par mois
- 65 ansl'objectif atteint4 562 € nets par mois
- 90 ansfin de la projection1 272 519 € perçus
Où en sera‑t‑elle à 63 ans ?
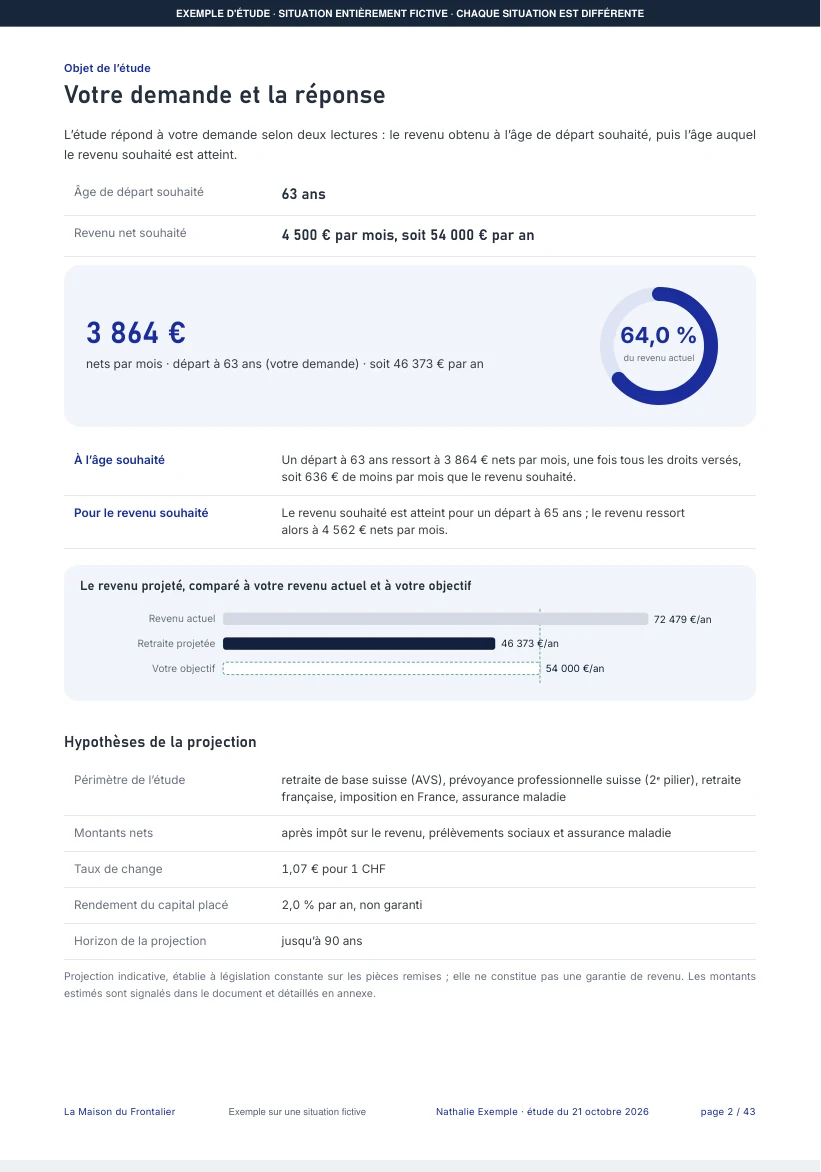
Nathalie veut partir à 63 ans avec 4 500 € nets par mois. La première page répond : à cet âge, une fois tous ses droits versés, elle toucherait 3 864 € nets par mois. Il manque 636 € par mois. L'objectif est atteint en partant à 65 ans : 4 562 € nets par mois.
Avec quoi part‑elle aujourd'hui ?
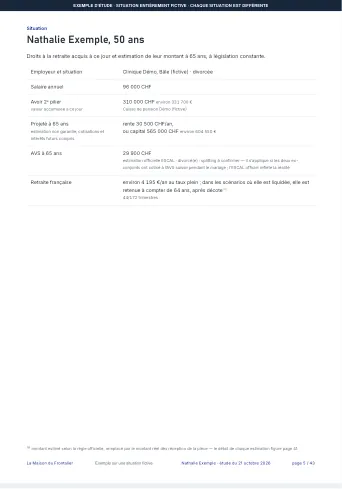
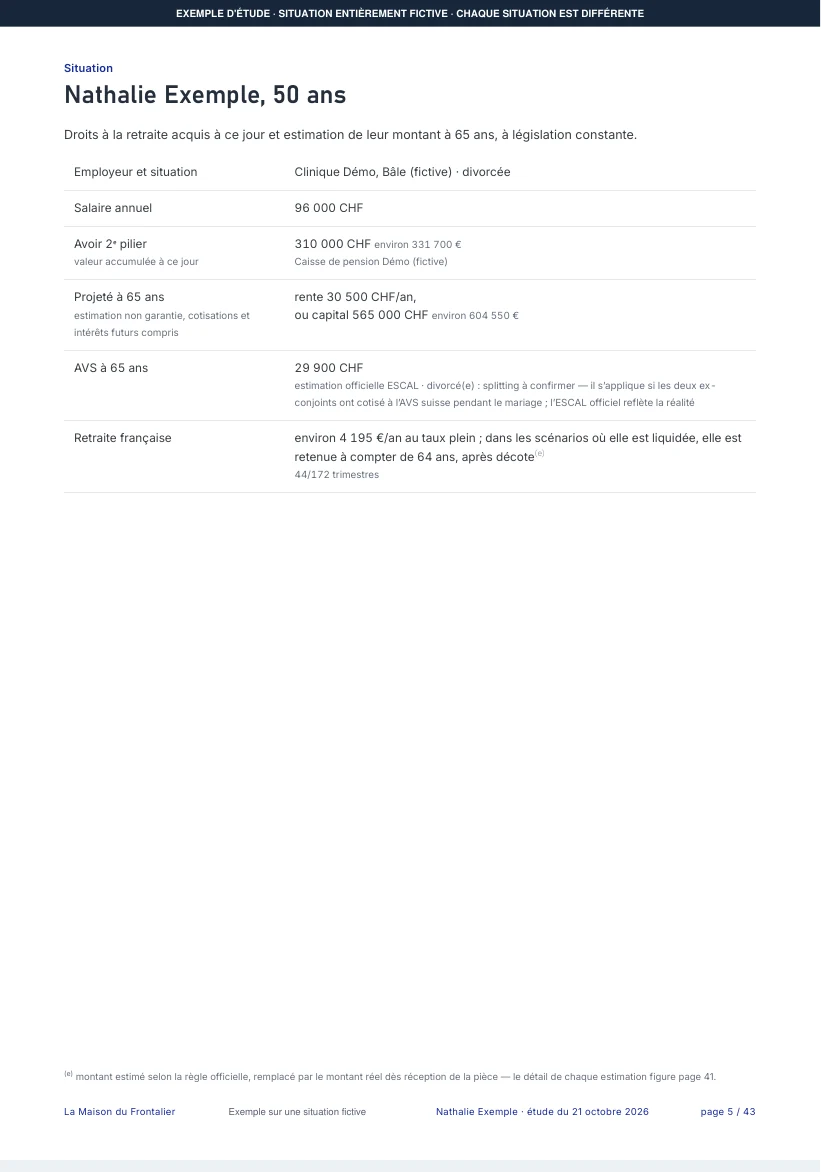
À 50 ans, Nathalie a 310 000 CHF sur son 2ᵉ pilier, après dix-sept ans à Bâle. Projeté à 65 ans, cet avoir donnerait 30 500 CHF de rente par an, ou 565 000 CHF de capital. Son AVS est estimée à 29 900 CHF par an. Côté français, ses onze années de salariat valent 44 trimestres sur 172 : environ 4 195 € par an.
À quoi ressemblent ses années, l'une après l'autre ?
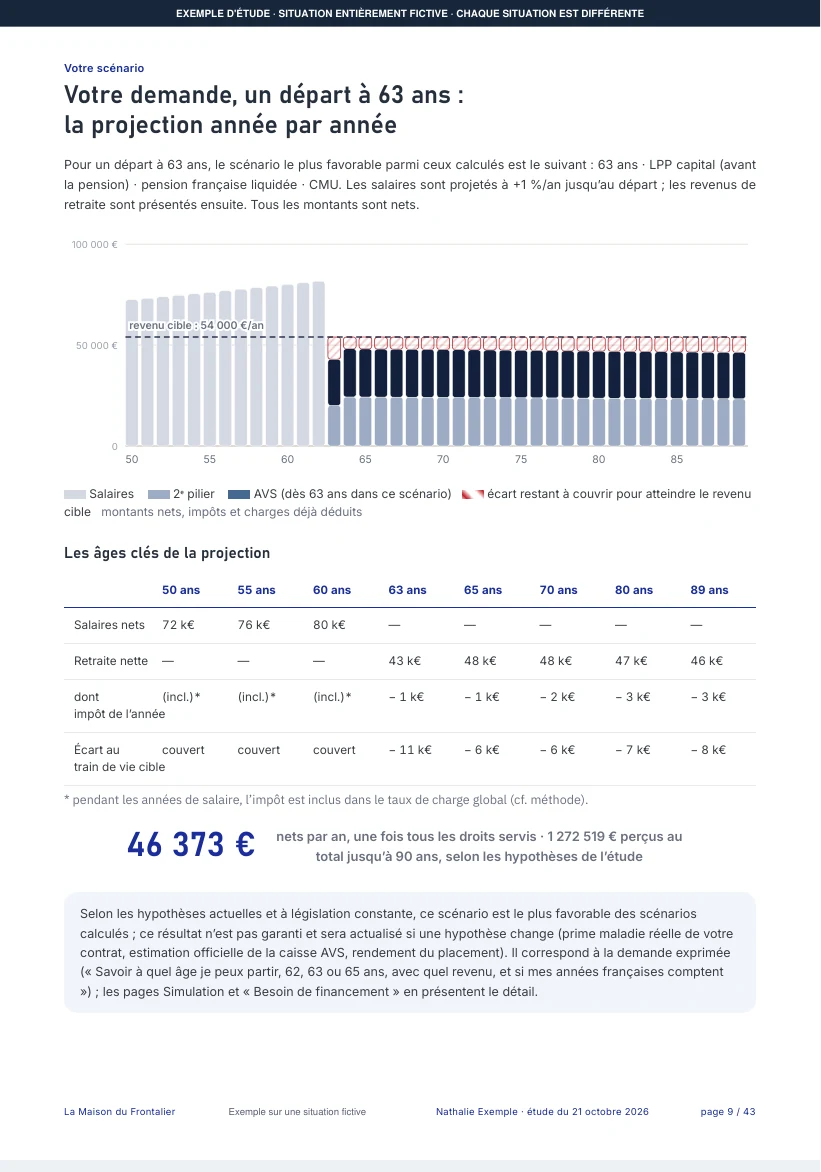
Une barre par année, de 50 à 90 ans. Les salaires d'abord, puis le 2ᵉ pilier et l'AVS dès 63 ans, puis la pension française à 64 ans. Les hachures rouges montrent l'écart avec les 54 000 € visés : 11 000 € la première année, 6 000 à 8 000 € par an ensuite. C'est cet écart que les quinze années qui lui restent servent à réduire.
2ᵉ pilier : rente ou capital ?
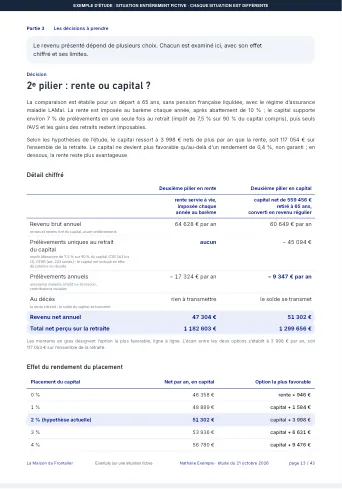
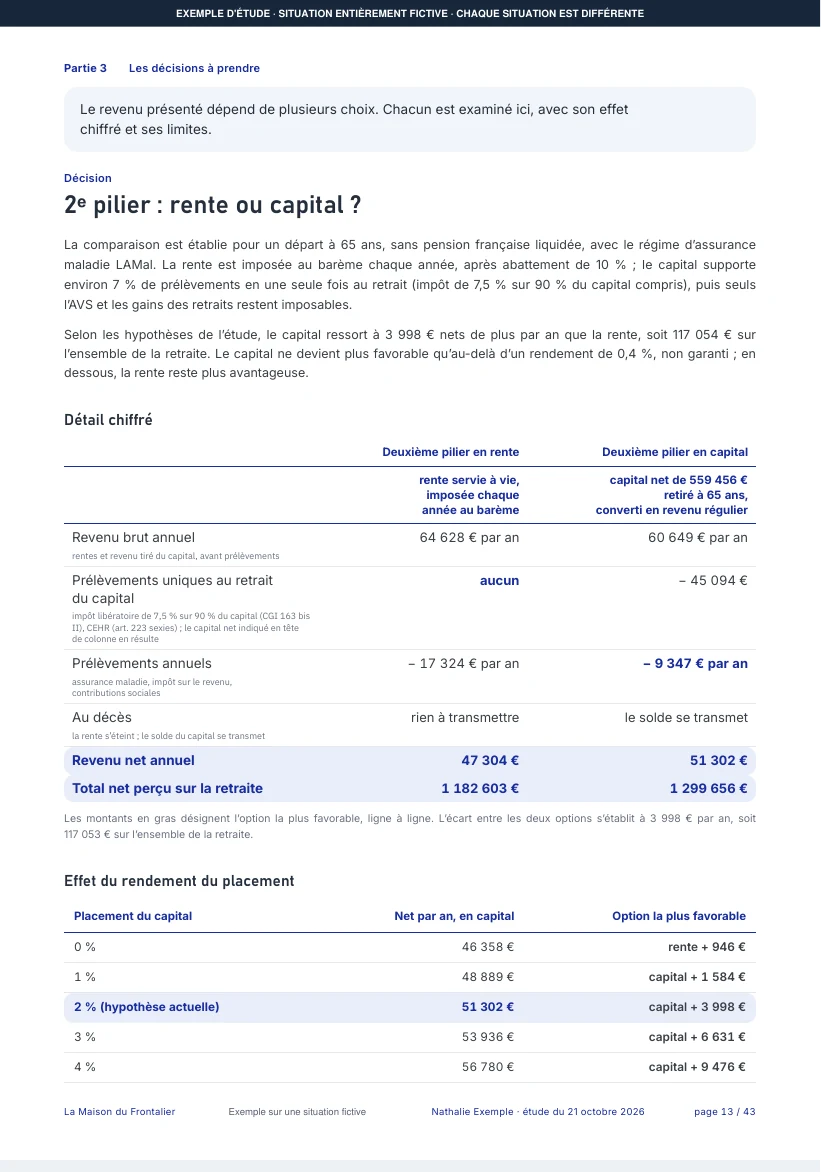
La rente est imposée chaque année au barème. Le capital subit un prélèvement unique au retrait (45 094 €), puis presque plus d'impôt. Avec un placement à 2 %, le capital rapporte 3 998 € nets de plus par an, soit 117 054 € sur toute la retraite. Sans rendement, la rente l'emporte : le point de bascule est à 0,4 %. Le choix lui appartient.
Ses années françaises comptent‑elles ?
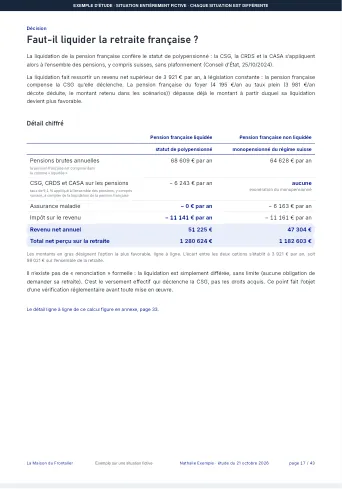
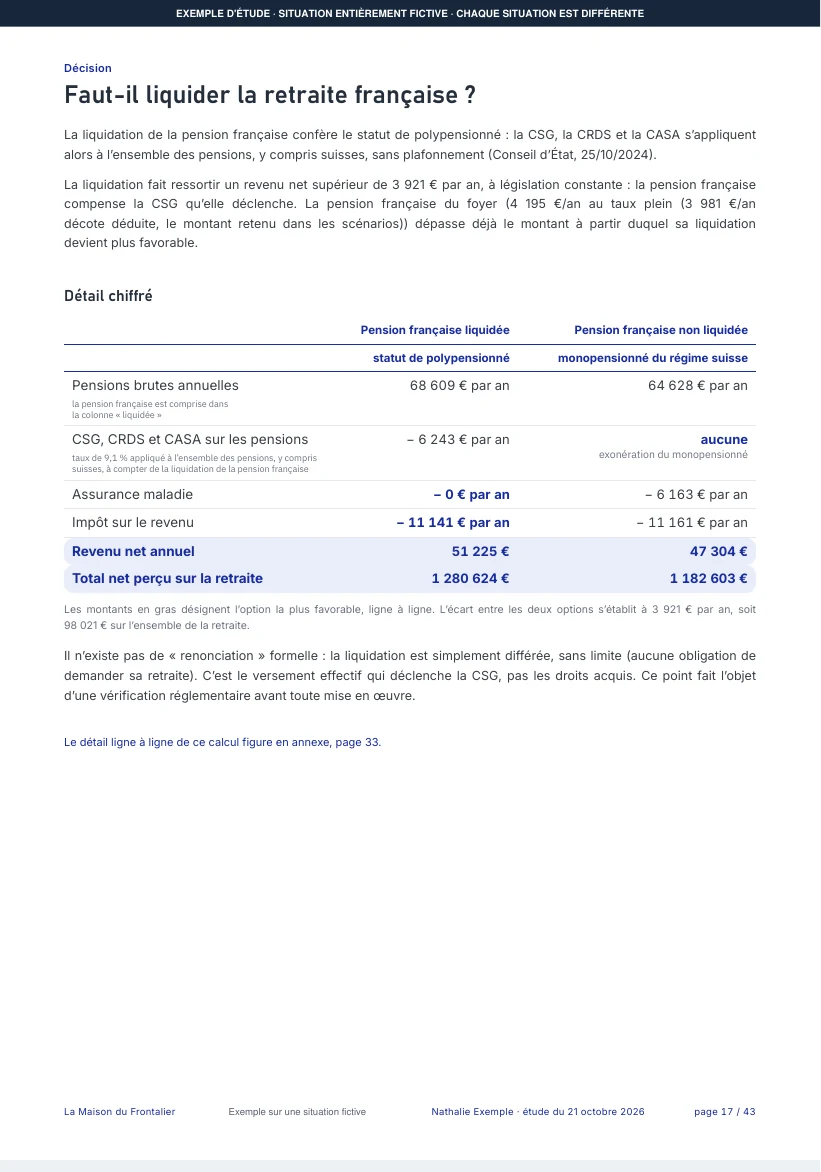
Oui, mais avec un prix. Liquider la pension française fait d'elle une polypensionnée : la CSG, la CRDS et la CASA s'appliquent alors à toutes ses pensions, suisses comprises, à 9,1 %. L'étude compare les deux voies : ici la pension française compense la CSG qu'elle déclenche, et le revenu net ressort 3 921 € plus haut par an. Rien n'oblige à la demander : la liquidation peut être différée.
LAMal ou CMU, une fois à la retraite ?
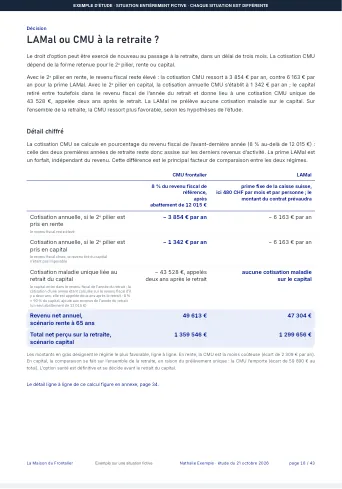
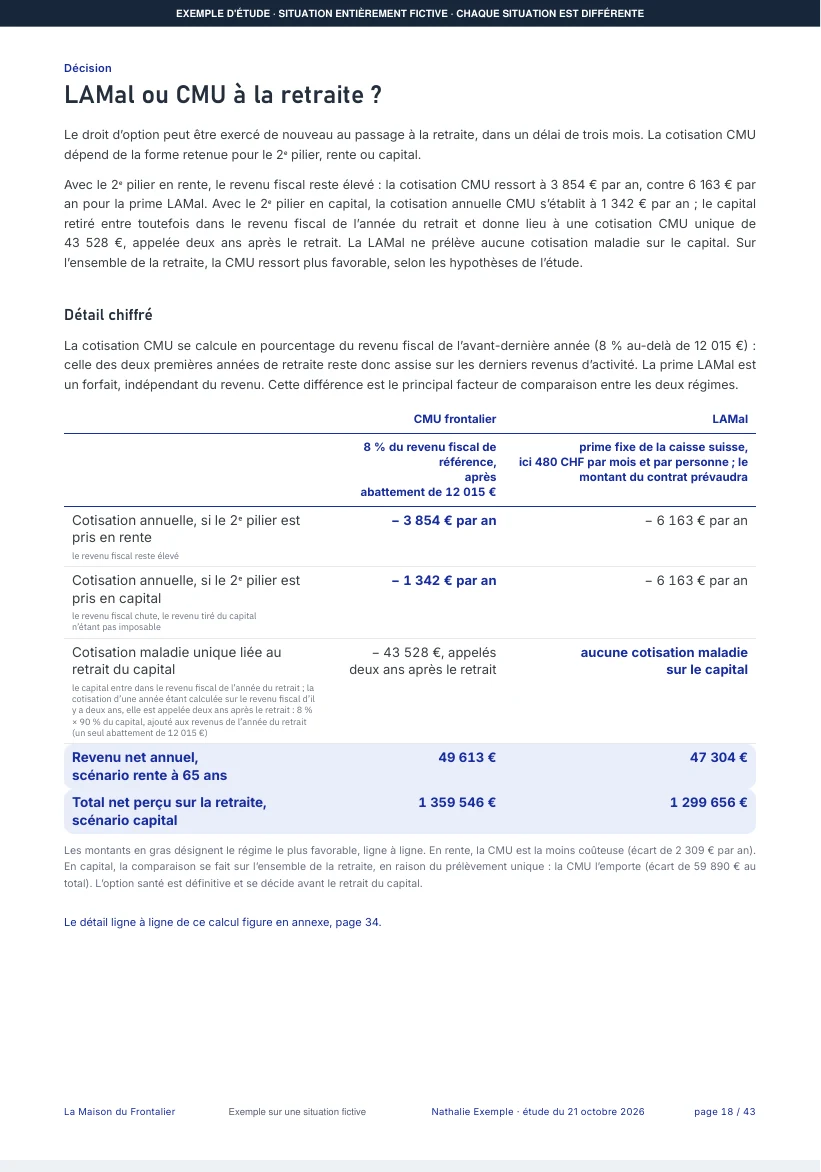
Le droit d'option se rouvre au passage à la retraite, pendant trois mois, et le choix est définitif. La CMU se calcule sur le revenu fiscal : 3 854 € par an en rente, contre 6 163 € de prime LAMal. En capital, elle tombe à 1 342 € par an, mais le capital retiré déclenche une cotisation unique de 43 528 €, appelée deux ans après. Sur l'ensemble de la retraite, la CMU reste la moins coûteuse dans cette situation.
D'où viennent les chiffres ?
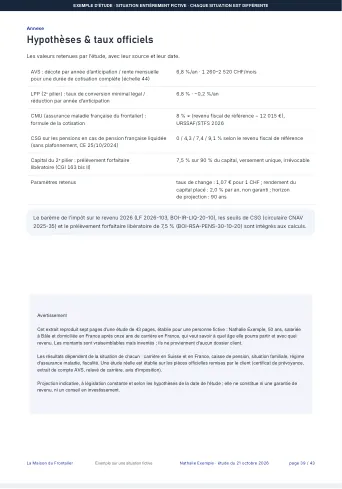
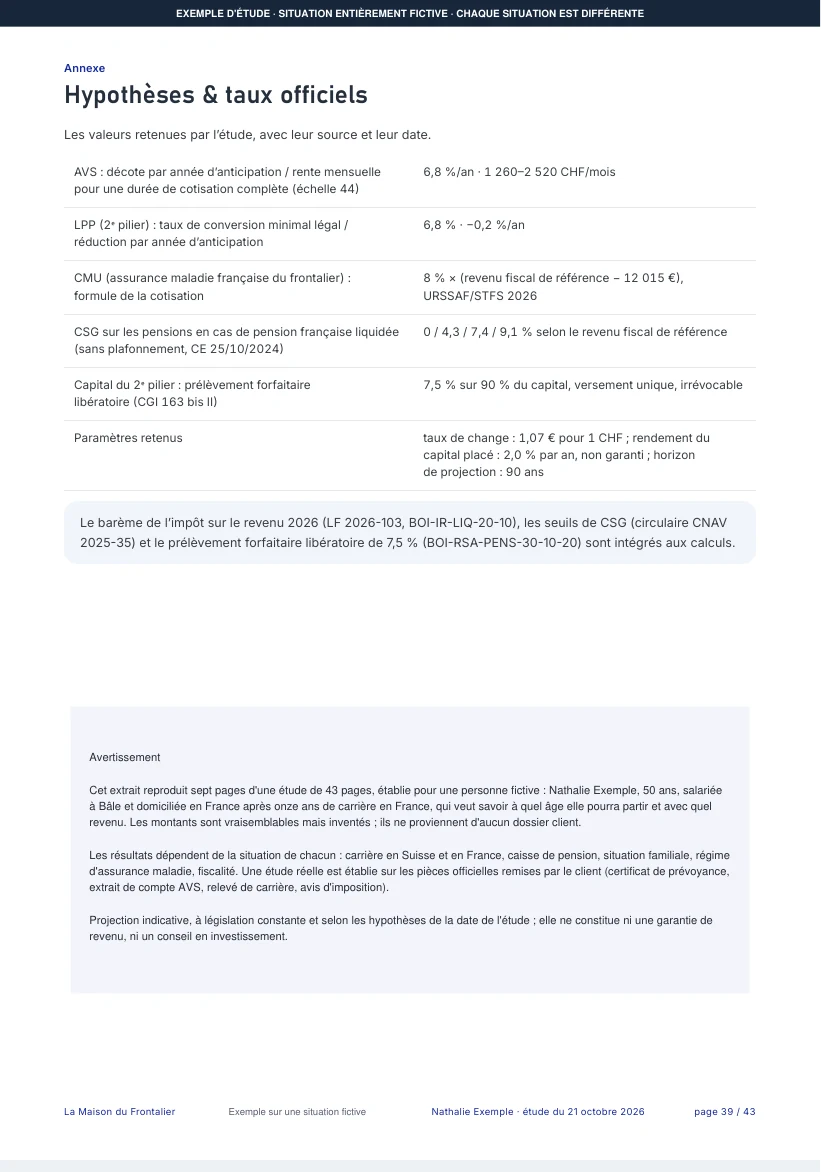
Chaque taux est donné avec sa source et sa date : décote AVS de 6,8 % par année d'anticipation, taux de conversion du 2ᵉ pilier de 6,8 %, CMU à 8 % du revenu fiscal au-delà de 12 015 €, prélèvement de 7,5 % sur 90 % du capital. Change retenu : 1,07 € pour 1 CHF ; rendement 2 % non garanti ; horizon 90 ans.
Ce que les 36 autres pages ajoutent
- Partie 3Les décisions à prendre
rente ou capital, pension française, LAMal ou CMU, où placer le capital
- Partie 4Partir avant 65 ans
le besoin de financement des années 60 à 65, et les solutions pour le couvrir
- Partie 5La mise en œuvre
les démarches, dans l'ordre, et les pièces à réunir
- AnnexesLes calculs ligne à ligne
28 scénarios comparés, hypothèses, sources, glossaire
À 50 ans, l'étude donne la date : l'objectif est atteint à 65 ans, et chaque année d'avance a son prix. Elle est refaite quand la situation change.
Une situation fictive
Nathalie Exemple n'existe pas. Les montants sont vraisemblables mais inventés ; ils ne proviennent d'aucun dossier client.
Une étude réelle est établie sur vos pièces officielles : certificat de prévoyance, extrait de compte AVS, relevé de carrière, avis d'imposition. Projection indicative, à législation constante ; elle ne constitue ni une garantie de revenu, ni un conseil en investissement.