Ce que contient une étude retraite de frontalier
Marc, 58 ans, travaille à Bâle et veut partir à 62 ans. Voici cinq pages de son étude, expliquées.
Télécharger l'extrait PDF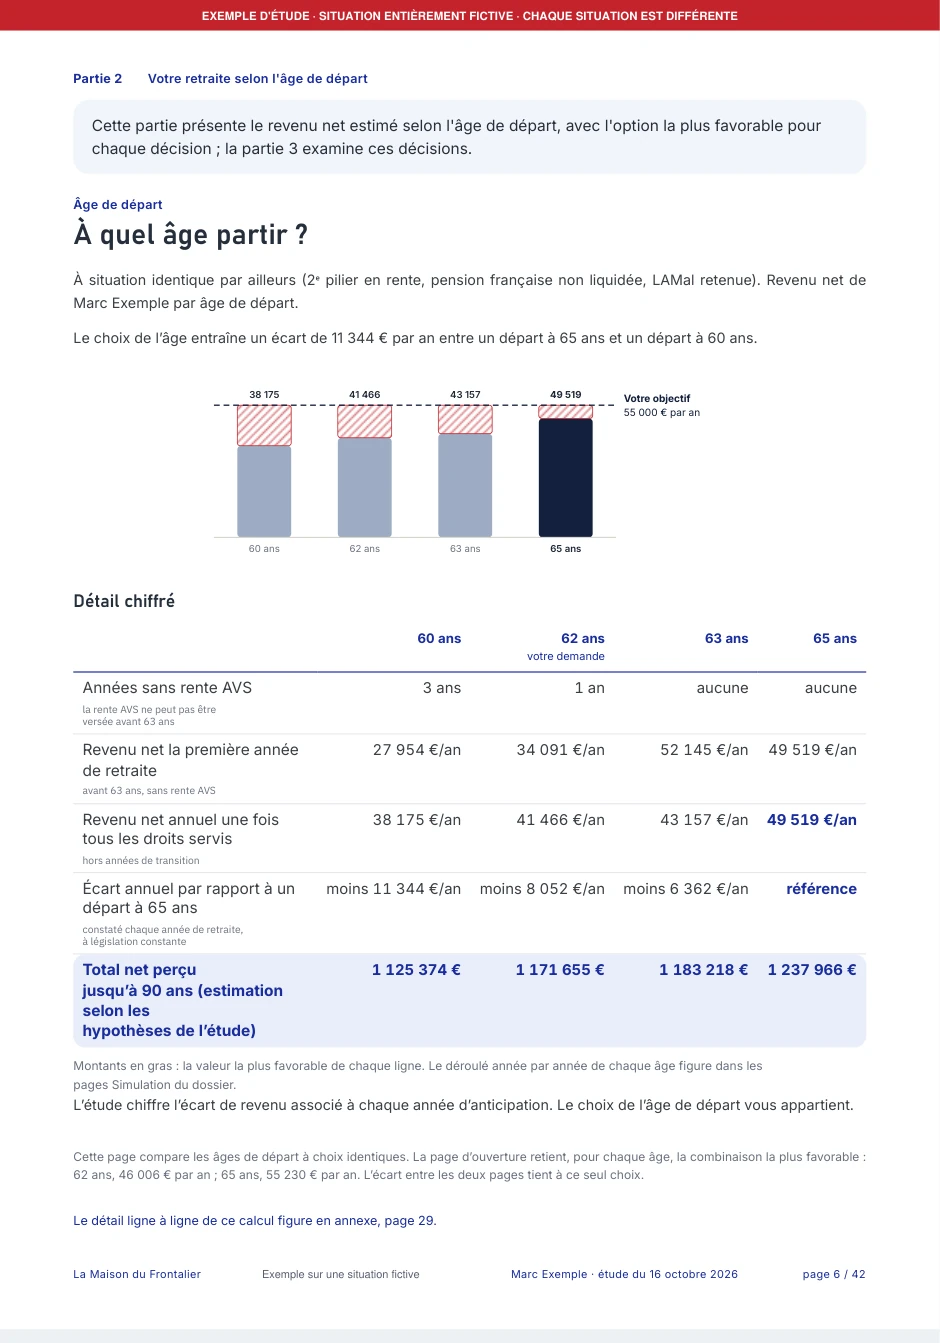
La page qui répond à la question
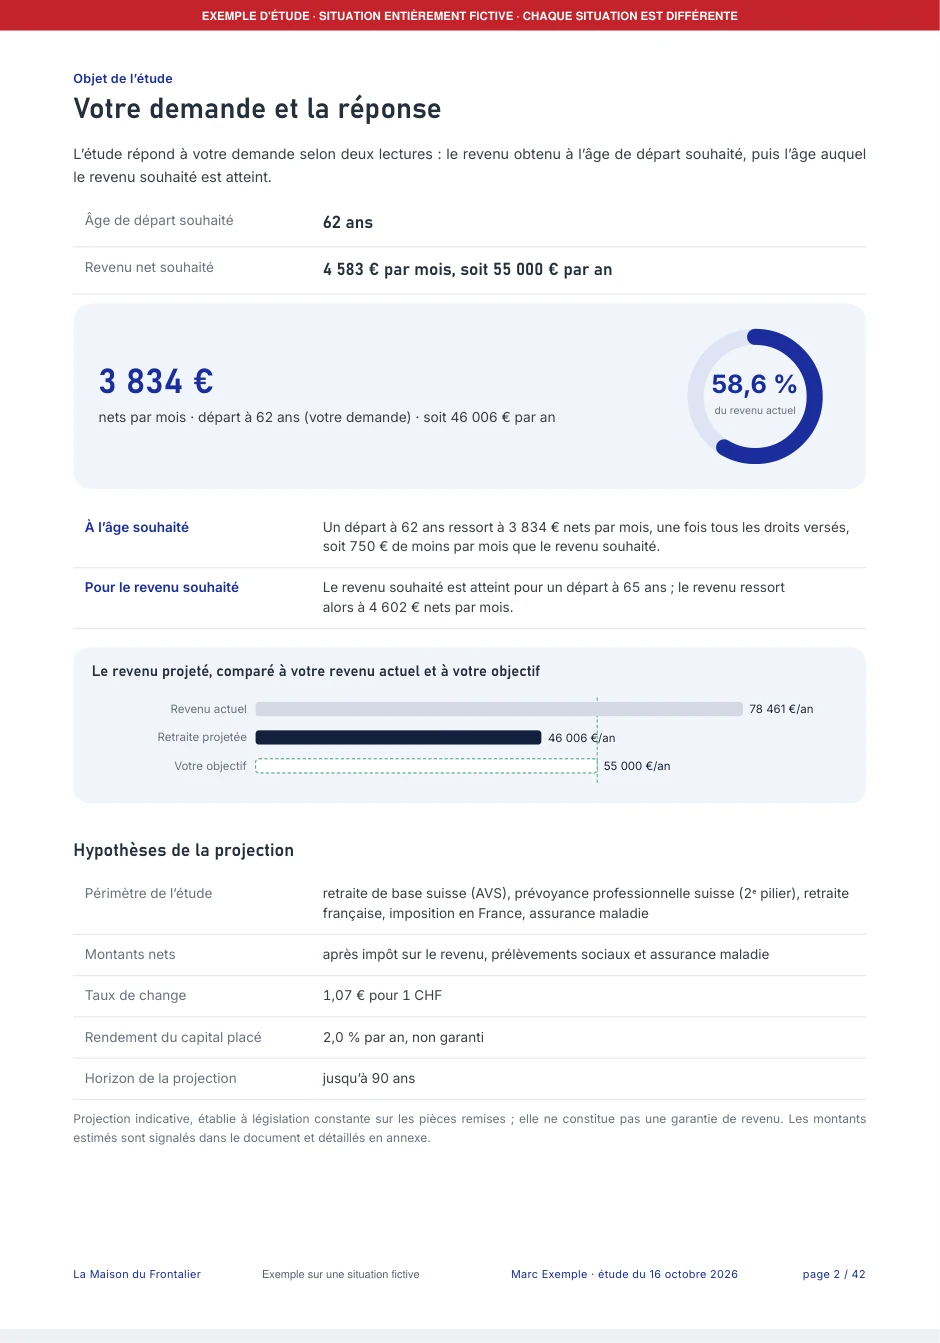
Page 2 sur 42. Faites défiler : le cadre rouge suit l'explication.
Page 2 sur 42
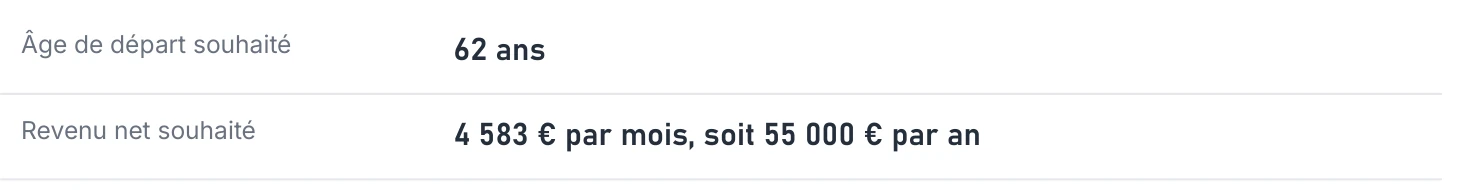
Votre demande
L'âge de départ souhaité et le revenu à garder, dans vos mots : 62 ans, 55 000 € nets par an.
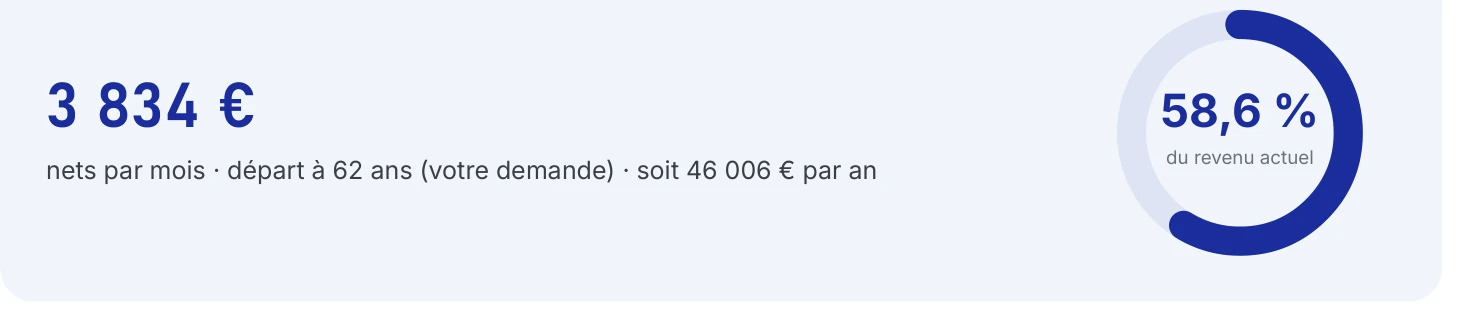
Le chiffre qui compte
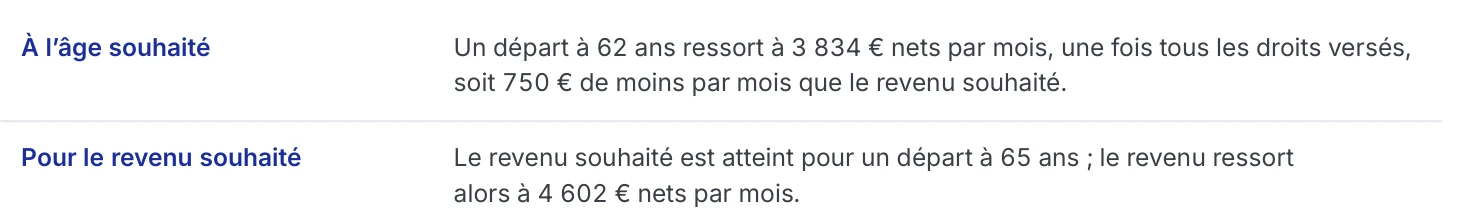
3 834 € nets par mois en partant à 62 ans. Le cercle montre la part du revenu actuel conservée : 58,6 %.
La réponse, en deux temps
À 62 ans, il manque 750 € par mois. L'objectif est atteint en partant à 65 ans.
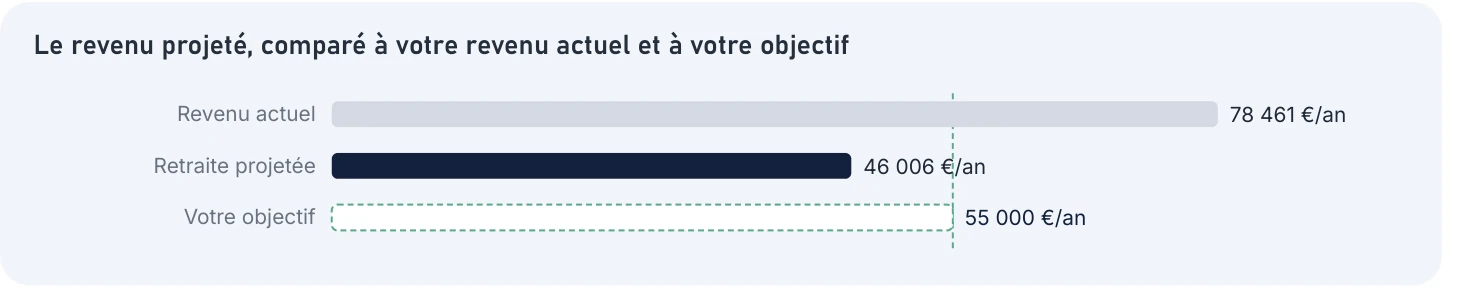
Trois barres, une lecture
Le revenu d'aujourd'hui, la retraite projetée, et l'objectif en pointillé vert.
À quel âge partir ?
Page 6 sur 42. Les options sont identiques, seul l'âge de départ change.
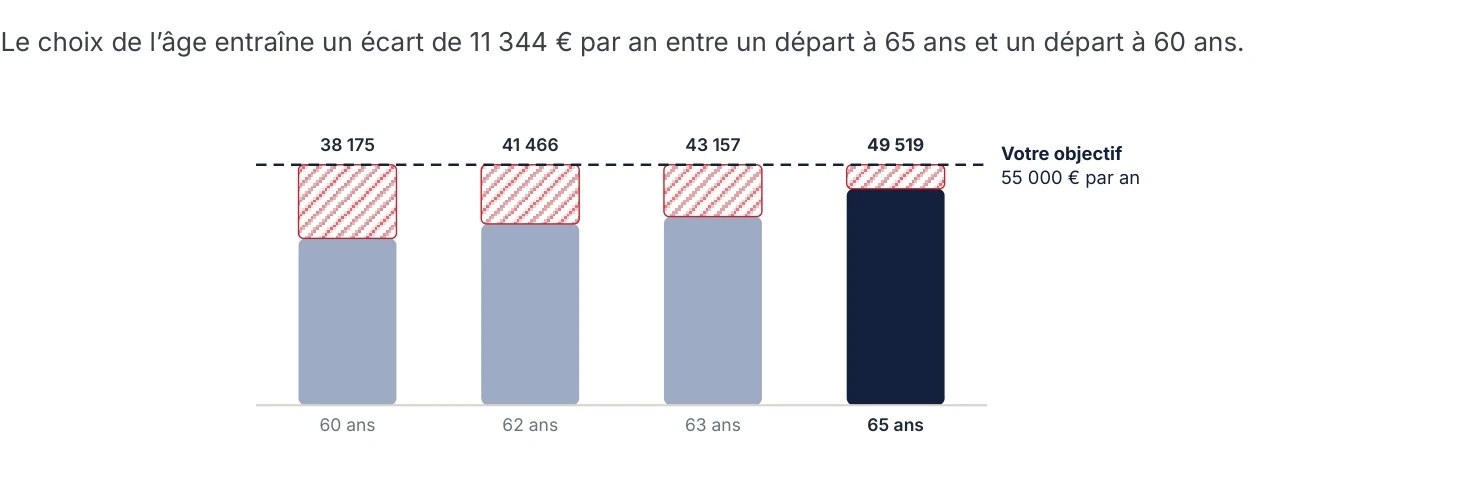
d'écart chaque année entre un départ à 60 ans et un départ à 65 ans.
par an à 60 ans, une fois tous les droits versés.
par an à 65 ans, presque l'objectif.
Votre départ, année par année
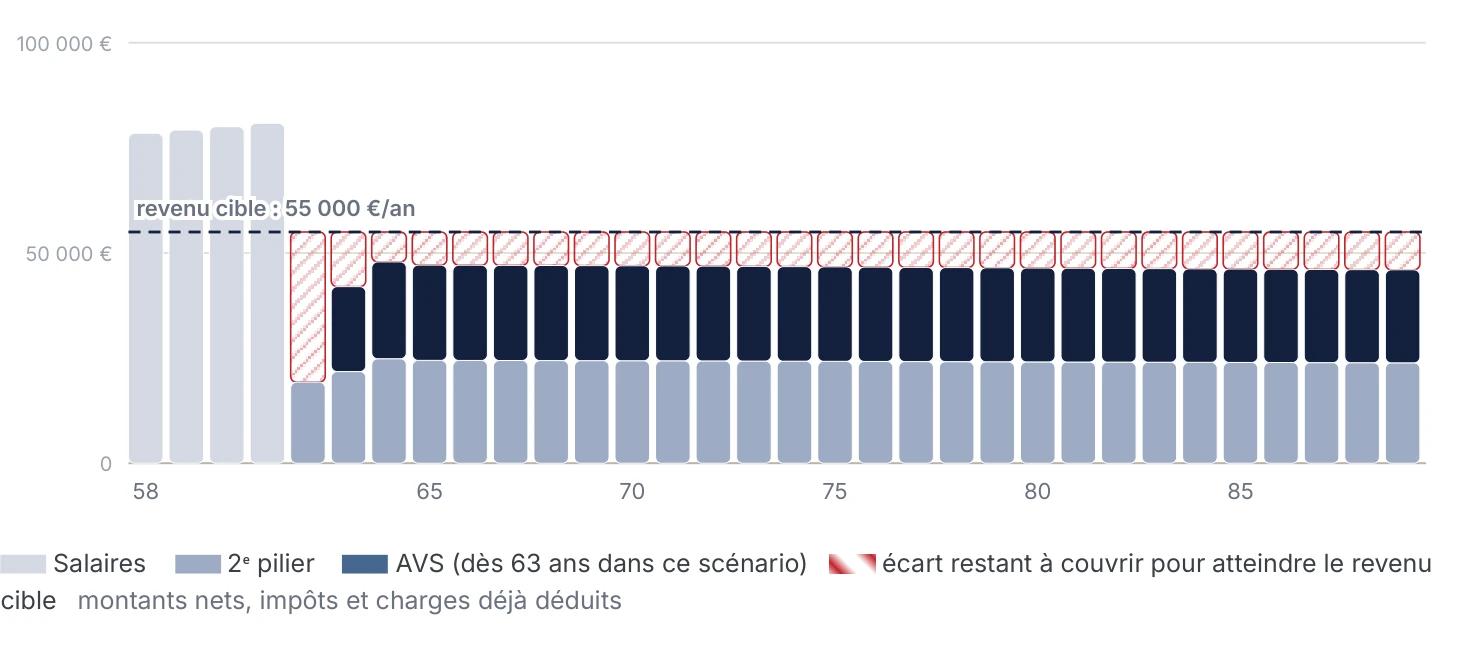
Page 9 sur 42. Une barre par année, de 58 à 89 ans.
 1234
- 1Les salairesEn gris clair, les quatre dernières années de travail, jusqu'au départ à 62 ans.
- 2Le 2ᵉ pilier d'abordLa première année, seul le 2ᵉ pilier est versé : le revenu chute à 19 000 €.
- 3L'AVS dès 63 ansL'AVS s'ajoute en bleu nuit et le revenu remonte vers 46 000 € par an.
- 4Ce qui manque encoreLes hachures rouges : l'écart restant avec l'objectif de 55 000 €, chaque année.
nets par an une fois tous les droits versés, soit 1,27 million d'euros perçus jusqu'à 90 ans.
Rente ou capital ?
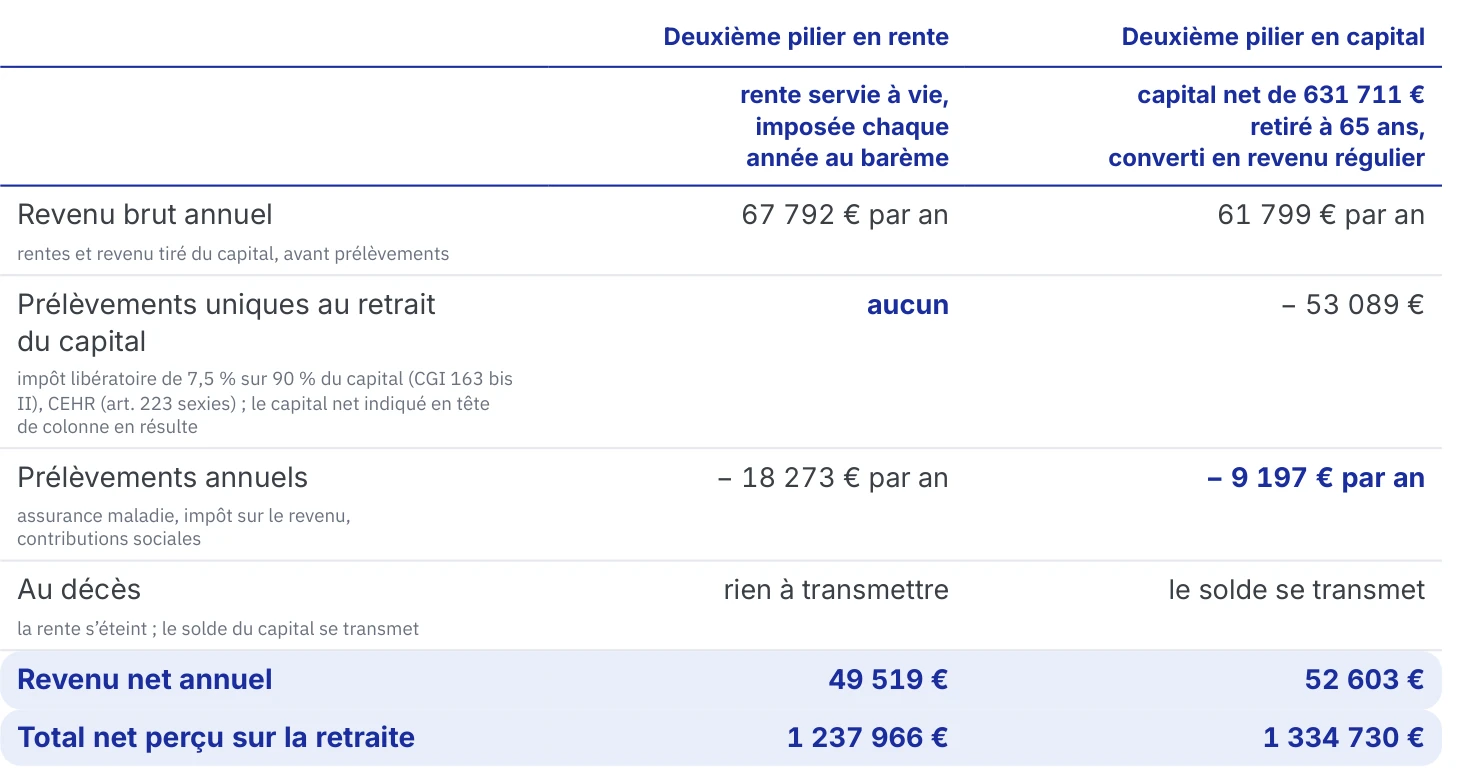
Page 13 sur 42. Comparaison pour un départ à 65 ans, selon les hypothèses de l'étude.
En rente
nets par an, versés à vie.
- Imposée chaque année au barème, après abattement de 10 %.
- S'éteint au décès : rien à transmettre.
En capital
nets par an, avec un placement à 2 %, non garanti.
- 53 089 € de prélèvements en une seule fois, au retrait.
- Le solde du capital se transmet.
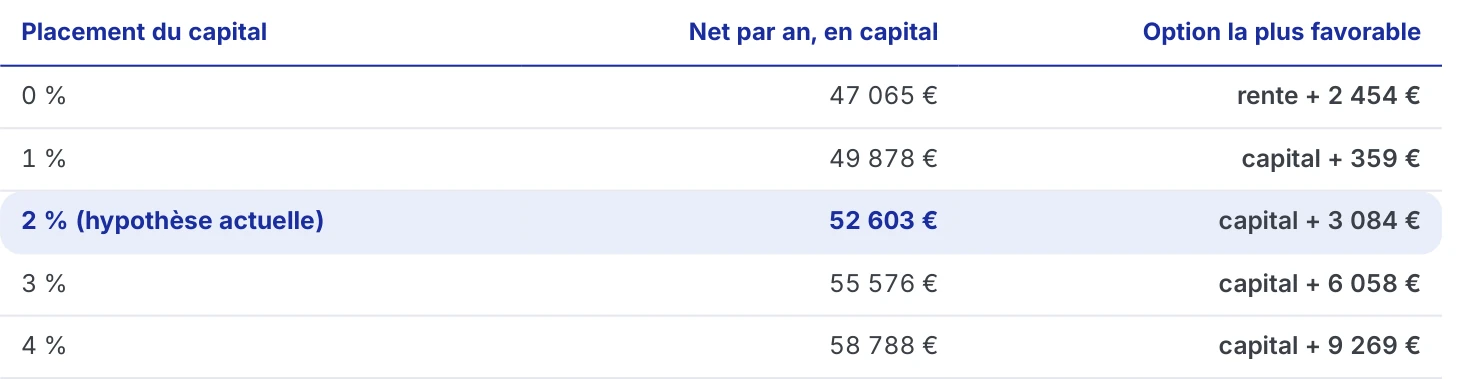
Tout dépend du rendement
Le capital ne devient plus favorable qu'au-delà de 0,9 % de rendement par an. Sans rendement, la rente procure 2 454 € de plus par an. Le choix appartient au client.
Chaque chiffre a sa source
Page 38 sur 42. Les règles officielles retenues, avec leur date.
Marc Exemple n'existe pas : les montants sont vraisemblables mais inventés.
Une étude réelle part de vos pièces officielles : certificat de prévoyance, extrait AVS, relevé de carrière, avis d'imposition.
Projection indicative, à législation constante. Elle ne constitue ni une garantie de revenu, ni un conseil en investissement.
Cinq pages sur quarante-deux, situation fictive.
Demander une étude sur votre situation →